



Le banche italiane hanno sempre meno filiali, e i clienti continuano a considerarle importanti. Per una rete bancaria questo significa che ogni filiale che resta aperta porta una parte più grande della relazione con il cliente, e che la sua esperienza va letta una per una: con le recensioni, con i sondaggi dopo gli appuntamenti e con il confronto con le altre filiali della stessa area.
La media della banca non basta per farlo. Nella stessa rete convivono filiali molto apprezzate e filiali criticate sugli stessi temi, e il dato complessivo le mette insieme. In questo articolo vediamo cosa cambia con la riduzione degli sportelli, di cosa parlano i clienti quando recensiscono una filiale e come una direzione di rete può leggere la customer experience per area e per filiale.
Meno sportelli, ma la filiale conta ancora
Secondo l'Osservatorio sulla desertificazione bancaria della Fondazione Fiba di First Cisl, che elabora dati di Banca d'Italia e Istat, al 31 dicembre 2025 gli sportelli bancari in Italia erano 19.140, dopo la chiusura di 516 sportelli nel corso dell'anno. I comuni senza uno sportello sono saliti a 3.457, il 44% del totale. È il dato di un sindacato, che legge la riduzione degli sportelli dal punto di vista dei lavoratori e dei territori, ma i valori di partenza sono quelli pubblici di Banca d'Italia.
Nello stesso periodo i clienti non hanno smesso di dare valore alla filiale. Nella ricerca di Oliver Wyman sulla distribuzione bancaria retail, pubblicata ad aprile 2026 su circa 5.000 clienti in nove paesi europei, l'88% degli intervistati italiani considera importante la presenza di una filiale e il 60% la giudica molto importante. Quando c'è un problema da risolvere, il 53% degli italiani preferisce farlo in filiale, contro il 37% della media europea.
Fonti: Osservatorio sulla desertificazione bancaria, Fondazione Fiba di First Cisl, su dati Banca d'Italia e Istat (gennaio 2026); Oliver Wyman, 7 tendenze chiave nella distribuzione bancaria retail (aprile 2026).
Messi insieme, i due dati dicono che la filiale diventa il luogo in cui si risolvono le situazioni più delicate: un problema su un conto, un mutuo, una successione, un reclamo. È un'interpretazione, non una misura, ma ha una conseguenza pratica: quando una filiale chiude, i suoi clienti si spostano su quella vicina, che riceve più persone con le stesse risorse. Se la rete non legge l'esperienza filiale per filiale, se ne accorge quando le recensioni sono già cambiate.
Cos'è la customer experience di filiale?
La customer experience di filiale è l'insieme delle esperienze che i clienti vivono in una singola filiale bancaria (accoglienza, tempi di attesa, competenza e disponibilità del personale, facilità di prendere un appuntamento, comunicazione) letta separatamente per ogni filiale e confrontata con le altre filiali della rete e dell'area.
La definizione mette l'accento sulla singola filiale perché è lì che le differenze nascono. Prodotti, condizioni e procedure sono gli stessi per tutta la banca; cambiano le persone, l'organizzazione degli appuntamenti, il carico di lavoro, il bacino di clienti. È la stessa logica della local intelligence applicata a una rete di sedi: i segnali dei clienti si leggono sede per sede e servono a decidere dove intervenire.
Cosa dicono le recensioni delle filiali
Nell'analisi Calton di 2.990 schede Google di sei reti bancarie italiane, pubblicata a ottobre 2026, il quadro delle recensioni è molto polarizzato: il 55,6% delle recensioni è a cinque stelle e il 30,5% a una stella, e più recensioni ha una filiale, più basso tende a essere il suo voto. Lo studio completo, con il metodo e tutti i dati per rete, è nell'articolo sulle banche italiane su Google; qui ci interessa una sua conseguenza.
Se le recensioni arrivano da sole e a scriverle è soprattutto chi ha avuto un problema, il voto di una filiale descrive meno la qualità del servizio e più i momenti in cui il servizio non ha funzionato. Per chi guida la rete è un limite, ma anche un'informazione: quei momenti hanno quasi sempre un tema riconoscibile. Nella nostra precedente analisi del contenuto delle recensioni di dieci istituti, il personale era il tema più citato, mentre le critiche si concentravano sui tempi di attesa e sulla comunicazione della banca.
Leggere le recensioni per temi, e non solo per voto, permette di separare ciò che dipende dalla filiale da ciò che dipende dalla banca. Un'app che non funziona genera recensioni negative in tutte le filiali nello stesso periodo, ed è un tema per la direzione centrale. Le attese lunghe solo in alcune filiali di una città raccontano un problema di organizzazione locale. Il metodo per classificare i temi è spiegato nell'articolo sull'analisi delle recensioni per temi e sentiment.
| Tema | Filiale A | Filiale B (ha assorbito una filiale chiusa) | Filiale C |
|---|---|---|---|
| Tempi di attesa | 8% | 31% | 10% |
| Appuntamenti e telefono | 6% | 24% | 7% |
| Personale | 9% | 11% | 18% |
| App e servizi digitali | 14% | 15% | 13% |
Nell'esempio il tema dei servizi digitali è simile ovunque, e quindi riguarda la banca. La filiale B ha un problema di attese e di raggiungibilità che coincide con l'arrivo dei clienti di un'altra filiale; la filiale C ha un tema di relazione con il personale che le altre non hanno. Sono tre interventi diversi, e la media dell'area non ne mostrerebbe nessuno.
Perché la media della banca nasconde le filiali?
Il cliente che cerca la banca su Google vede il voto della filiale sotto casa, non quello della banca. E chi guida la rete, guardando la media, non vede quali filiali stanno peggiorando. Nello studio Calton la distanza tra il 10% migliore e il 10% peggiore delle filiali, all'interno della stessa rete, andava da 1,5 a 2,3 punti nelle cinque reti più grandi, e le filiali delle grandi città avevano voti più bassi di quelle dei comuni più piccoli.
Per una direzione di rete questo suggerisce di leggere i dati su più livelli: la rete, la direzione regionale o l'area, la singola filiale e infine i temi e le recensioni che spiegano il voto. Ogni livello risponde a una domanda diversa. La rete dice se il problema è generale, l'area dice dove si concentra, la filiale dice chi deve intervenire, i temi dicono su cosa.
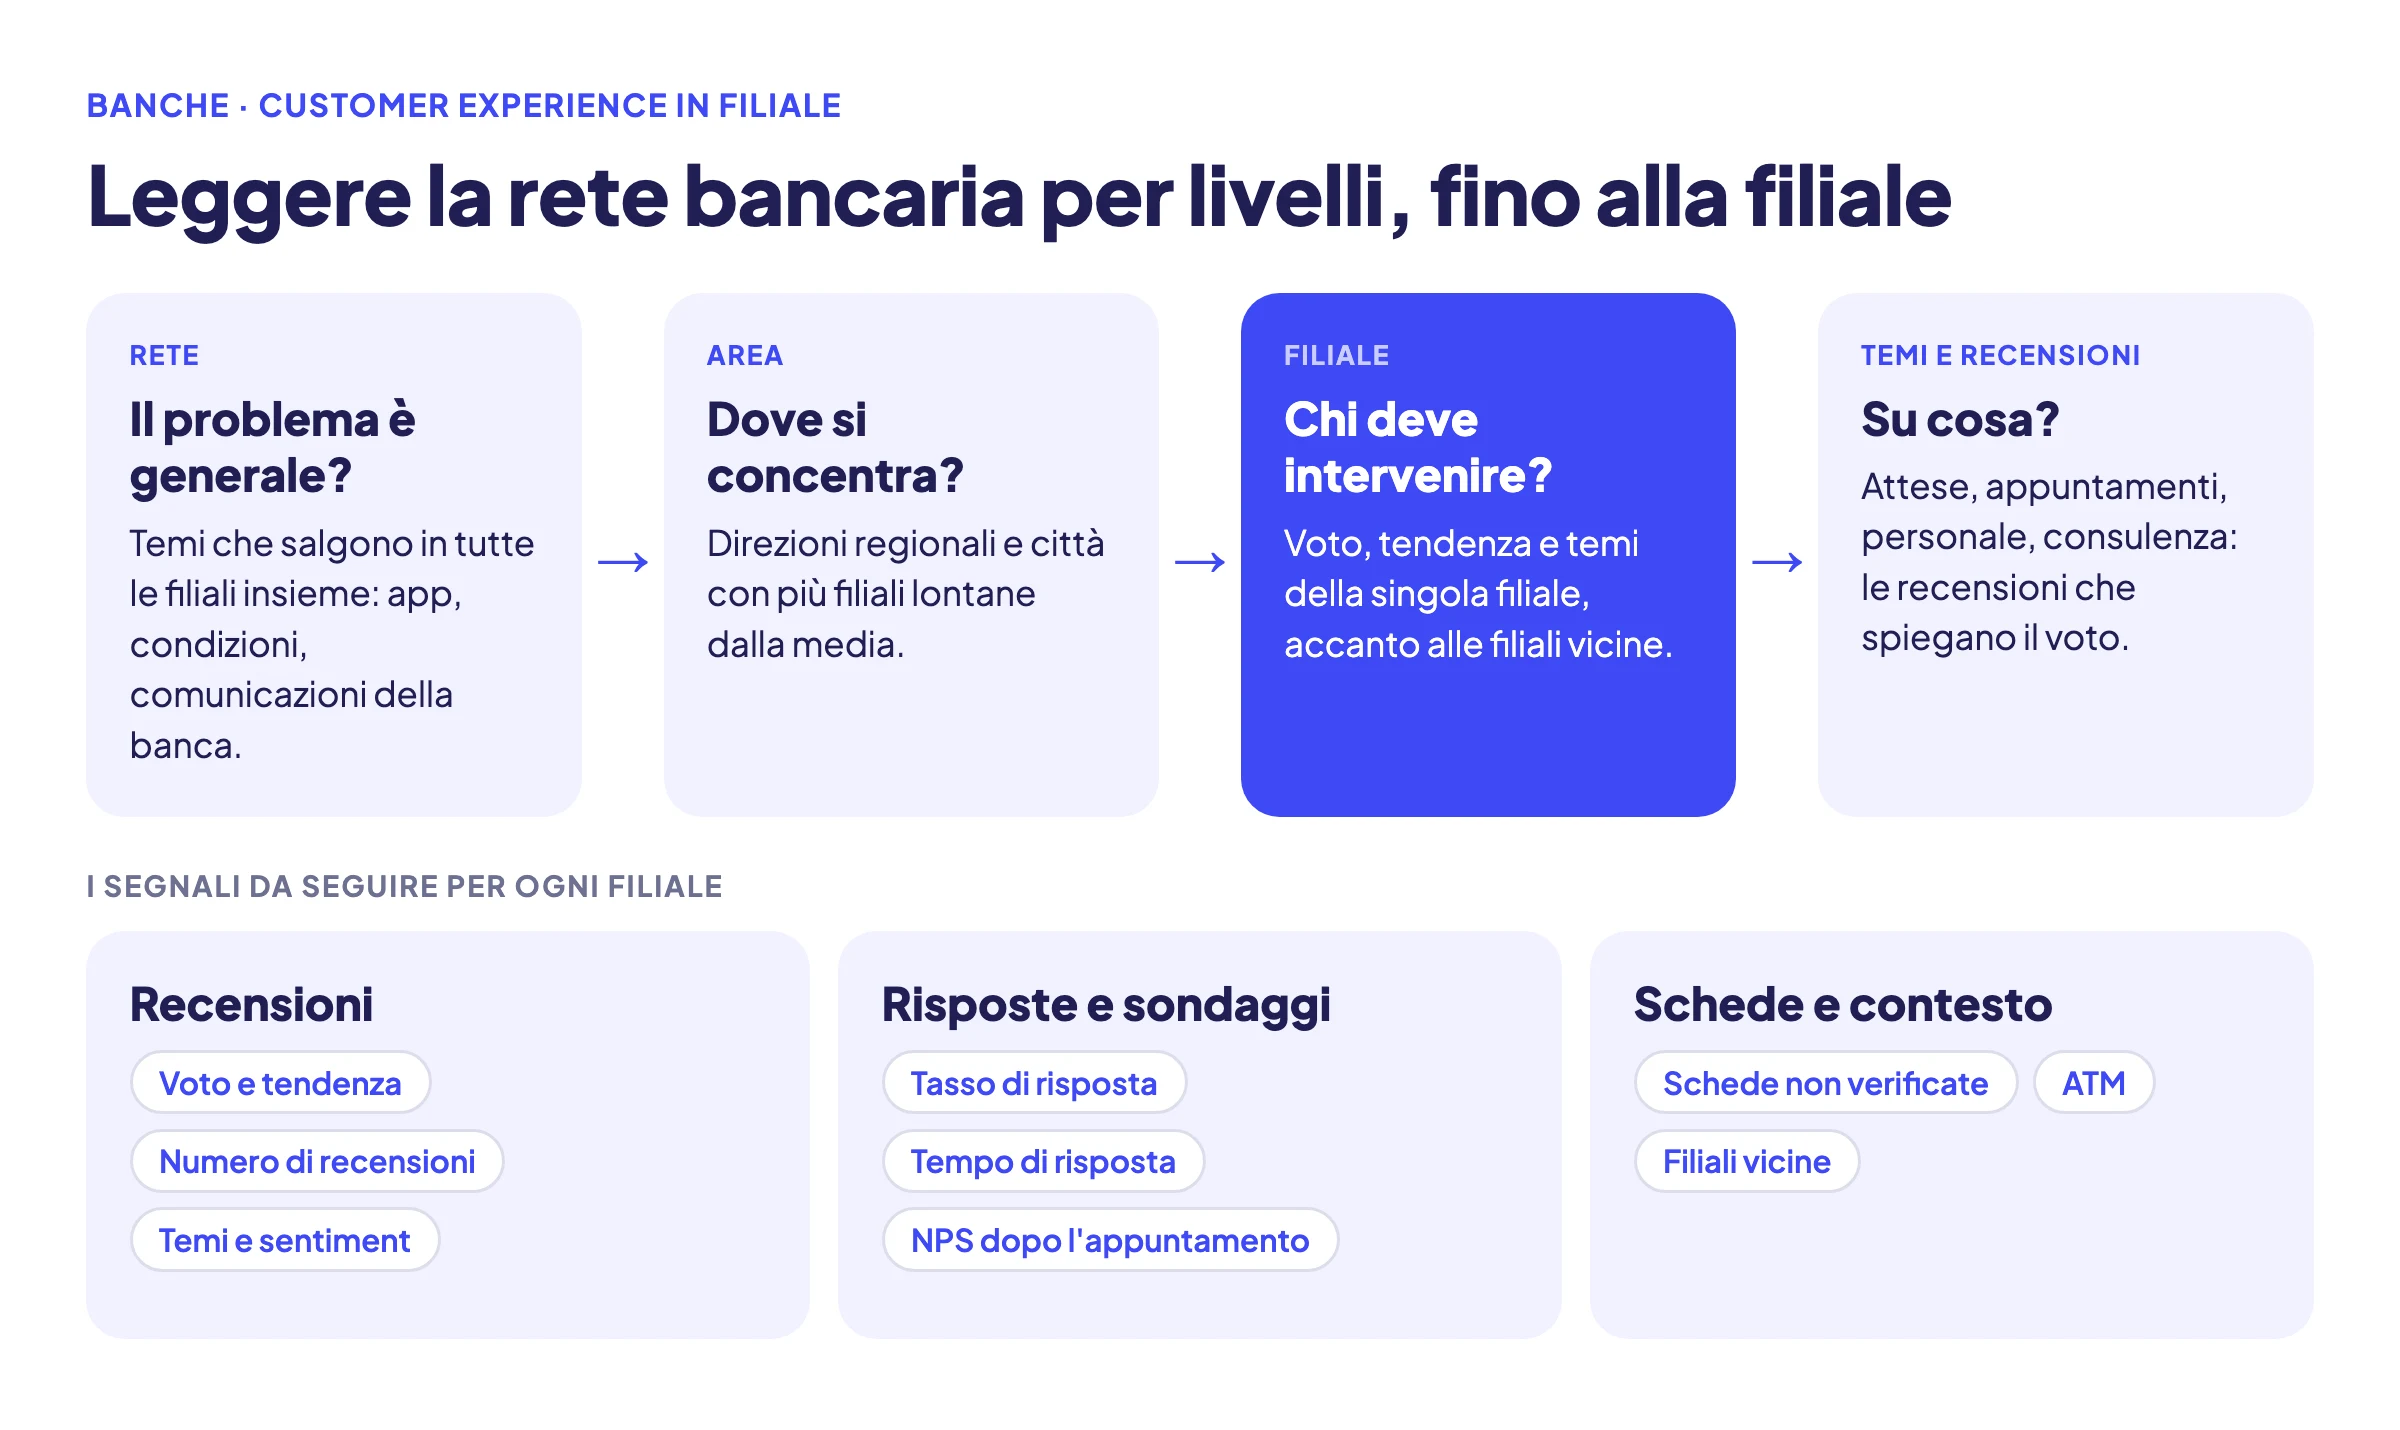
Quando si passa alla scelta delle filiali su cui lavorare, conviene non partire solo dal voto più basso. Una filiale a 3,2 con poche recensioni stabili può essere meno urgente di una a 3,9 che perde tre decimi in sei mesi. Un metodo per costruire le priorità è nell'articolo su quali sedi sistemare per prime.
Recensioni e sondaggi: due voci dello stesso cliente
In banca la recensione spontanea è rara rispetto al numero di clienti che entrano ogni giorno in filiale. Per sapere come è andato un appuntamento sul mutuo o una pratica di successione serve chiederlo. Un breve sondaggio inviato dopo l'appuntamento, con un indicatore come l'NPS e una domanda aperta, dà voce ai clienti che non recensirebbero mai, e risponde alle domande che interessano alla banca invece che a quelle che il cliente sceglie di affrontare.
Le due fonti hanno senso se si leggono nella stessa vista e con la stessa granularità. Una filiale con un buon NPS e recensioni negative sui tempi di attesa probabilmente serve bene chi riesce a entrare e male chi prova a prenotare. Il rapporto tra le due misure è il tema dell'articolo su recensioni e sondaggi per punto vendita.
Chi fa cosa tra direzione e filiale
Nelle reti bancarie la risposta alle recensioni passa spesso dalla direzione centrale, per ragioni di riservatezza e di coerenza: una risposta non può mai confermare che chi scrive è cliente né citare dettagli del rapporto. Questo non esclude la filiale. Il direttore conosce il contesto e può indicare cosa è successo, mentre la direzione cura il tono e i tempi. Il modello di divisione dei compiti è descritto nell'articolo su chi risponde alle recensioni.
Gli indicatori da tenere sotto controllo per ogni filiale sono pochi, e conviene calcolarli allo stesso modo in tutta la rete:
- voto e numero di recensioni negli ultimi dodici mesi, con la tendenza;
- quota di recensioni negative per tema, confrontata con la media dell'area;
- tasso e tempo di risposta alle recensioni;
- NPS raccolto dopo gli appuntamenti, dove esiste;
- schede non verificate o incomplete, ATM compresi.
Come impostarli ai diversi livelli della rete è spiegato nell'articolo sui KPI del review management. L'ultimo punto merita attenzione: nello studio Calton sette schede ATM su dieci non erano verificate, e le loro recensioni compaiono sulla mappa accanto al nome della banca, a pochi metri dalla filiale.
Da dove partire
Per una rete bancaria il primo passo è avere tutte le filiali nella stessa vista, con le stesse regole: quali piattaforme, quale periodo, quali schede, compresi gli sportelli automatici. Il secondo è definire pochi temi chiari, adatti al linguaggio dei clienti di banca, come attese, appuntamenti, personale, consulenza, servizi digitali. Il terzo è scegliere un numero limitato di filiali su cui intervenire, con un responsabile di area e una data di verifica. Le chiusure e gli accorpamenti in programma sono un buon punto di partenza: le filiali che riceveranno nuovi clienti vanno osservate prima, non dopo.
 Come ti aiuta Calton
Le filiali che ricevono i clienti di un accorpamento, sotto osservazione
Quando una rete chiude o accorpa filiali, Calton permette di seguire le filiali riceventi in un'unica dashboard, con le recensioni di Google e delle altre piattaforme lette per rete, area e filiale. Con la topic analysis si vede se crescono le critiche su attese e appuntamenti, mentre i sondaggi dopo l'appuntamento misurano l'NPS di ogni filiale. La direzione risponde alle recensioni con l'AI o con template condivisi e tiene sotto controllo il tasso di risposta di ogni filiale.
Gli esempi numerici dell'articolo sono illustrativi e non si riferiscono a un cliente. I dati sulle schede Google delle banche vengono dall'analisi Calton pubblicata a ottobre 2026 e linkata nel testo.
- Osservatorio sulla desertificazione bancaria, Fondazione Fiba di First Cisl, dati al 31 dicembre 2025 su fonti Banca d'Italia e Istat, gennaio 2026. PDF; sintesi su Teleborsa, 30/01/2026. link
- Oliver Wyman (A. Lanzagorta, C. Tracey, D. Gillespie), 7 tendenze chiave nella distribuzione bancaria retail, aprile 2026. link
- Calton, Banche italiane su Google: cosa dicono 2.990 schede e 30.000 recensioni, ottobre 2026. link
- Calton, Review Challenge Banche, 2025. link